
Una tormenta perfecta sacude las bolsas globales
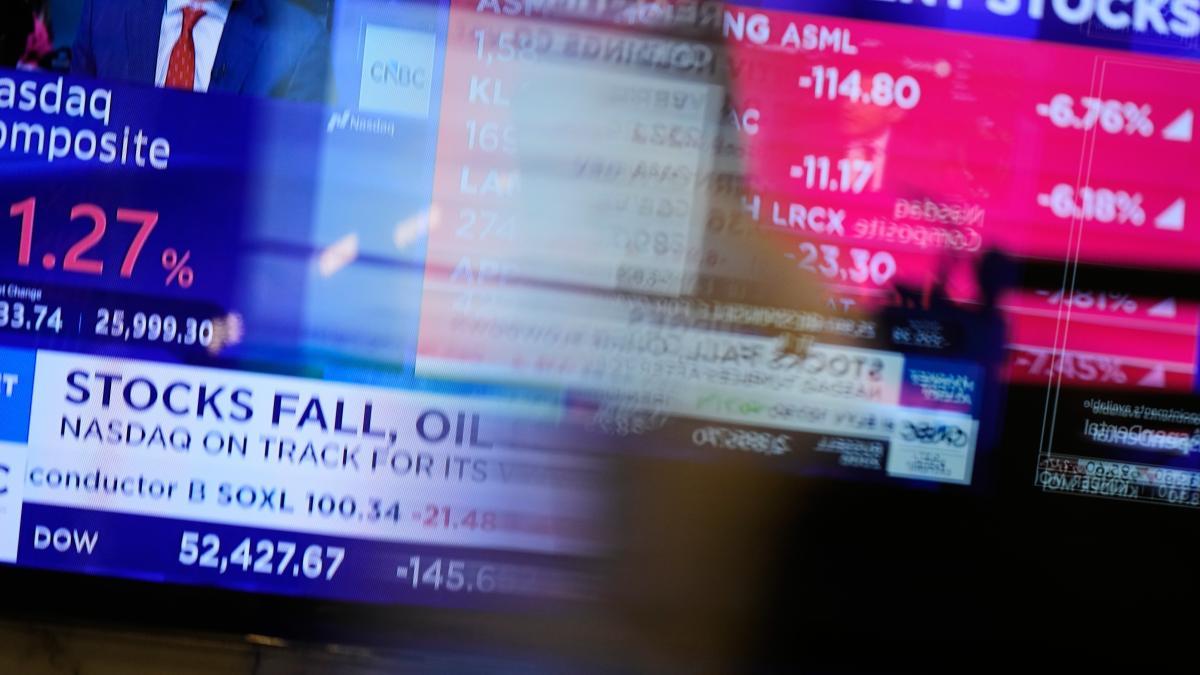
Los mercados financieros vivieron el lunes una jornada de marcada tensión, impulsada por la convergencia de tres factores de riesgo que se reforzaron mutuamente: las dudas crecientes sobre la gobernanza de la inteligencia artificial, el repunte del precio del petróleo por encima de los 100 dólares y la expectativa de una nueva subida de tipos por parte de la Reserva Federal estadounidense. La combinación resultó explosiva para unas bolsas que llevan meses construyendo su valoración sobre cimientos tecnológicos cada vez más expuestos al escrutinio.
Asia abrió el fuego. SoftBank, el gran vehículo financiero del ecosistema tecnológico mundial, se desplomó un 10%. El índice Kospi de Seúl cerró con una caída del 3,26%, arrastrado por las ventas masivas sobre los gigantes surcoreanos de los semiconductores: SK Hynix perdió un 6,35% y Samsung Electronics, un 4,05%. La onda expansiva cruzó continentes con rapidez.
En Europa, ASML —la empresa de mayor capitalización bursátil del continente— retrocedió un 6,13% en Ámsterdam. El Ibex 35 español acusó una corrección del 1,38%, alejándose aún más del umbral psicológico de los 20.000 puntos. Al otro lado del Atlántico, Wall Street abrió en rojo, con Nvidia cediendo un 3% e Intel un 5%, mientras el índice de semiconductores de la Bolsa de Filadelfia se encaminaba a su mayor caída diaria desde julio.
El debate sobre la inteligencia artificial y sus consecuencias bursátiles
El detonante inmediato de la inquietud tecnológica provino del propio sector. Dario Amodei, fundador de Anthropic, lanzó el fin de semana un llamamiento a frenar el despliegue de la IA, advirtiendo de que la tecnología podría «tomar el control de internet en seis meses». Sam Altman, máximo directivo de OpenAI, optó por aplazar los planes de salida a bolsa de la compañía, invocando las dudas sobre la sostenibilidad del gasto necesario para mantener el control humano sobre una tecnología de expansión tan acelerada.
Conviene calibrar estas declaraciones con precisión. Los cuatro grandes hyperscalers —Amazon, Microsoft, Meta y Alphabet— han invertido alrededor de 900.000 millones de dólares en los últimos dos años en infraestructura y desarrollo de IA. Resulta difícil sostener que empresas con semejante compromiso de capital vayan a revertir su estrategia por las cautelas verbales de algunos de sus propios ejecutivos.
Guillermo Dorronsoro, ex decano de Deusto Business School y miembro de la Asociación Nausika-Tecnología para el bien común, ofrece una lectura más escéptica: «Estas recientes declaraciones críticas no nacen de la prudencia, sino del interés en frenar una posible respuesta social negativa». Dorronsoro apunta al malestar creciente entre jóvenes que ven cómo la IA complica su acceso al primer empleo, y advierte de que la historia no ofrece precedentes de tecnologías rentables y estratégicamente relevantes que hayan sido detenidas por el mercado. Donald Trump, por su parte, rechazó cualquier freno y calificó de «conspiración enfermiza» los intentos de ralentizar el desarrollo de la inteligencia artificial.
El Banco Internacional de Pagos señala las vulnerabilidades estructurales del sector
Más allá del ruido de las declaraciones, el Banco Internacional de Pagos (BIS), con sede en Basilea, aportó el lunes una perspectiva analítica que merece atención sostenida. Frank Smets, responsable de análisis de la institución, advirtió de que «el sector ha comenzado a mostrar signos cada vez más evidentes de vulnerabilidad», señalando el rápido aumento de la deuda y el apalancamiento como los elementos de mayor preocupación.
La nota publicada por el BIS bajo el título Yields climb, yet risk appetite holds firm concretó el diagnóstico: los inversores exigen primas de riesgo crecientes ante la opacidad de muchas operaciones de financiación —que frecuentemente no figuran en los balances— y ante las dudas sobre la sostenibilidad de los márgenes de beneficio del sector. Los datos respaldan la inquietud: el endeudamiento total de las empresas tecnológicas ha pasado de unos 22.000 millones de dólares —el 22% del crédito privado total— en 2010 a más de 1 billón de dólares —el 44%— en 2025. Es una transformación de escala que no admite minimización.
La circularidad que describe Smets —deuda opaca, fuera de balance, retroalimentada por valoraciones que dependen de expectativas de crecimiento perpetuo— recuerda dinámicas que los mercados han conocido antes, no siempre con desenlaces ordenados. La diferencia hoy es la velocidad y la magnitud de las cifras involucradas.
El petróleo vuelve a los tres dígitos y presiona la inflación global
El segundo vector de tensión llegó desde la Península Arábiga. El ataque y el consiguiente cierre del oleoducto saudí Este-Oeste sacudieron las cotizaciones del crudo, empujando el Brent —variedad de referencia en Europa— por encima de los 107 dólares el lunes, con una apreciación cercana al 3%. El precio del barril lleva así varias jornadas anclado por encima de los 100 dólares.
La relevancia estratégica del oleoducto afectado es considerable: su función es compensar la reducción de los flujos a través del estrecho de Ormuz, prácticamente cerrado como consecuencia del conflicto con Irán. Su interrupción agrava una situación de oferta ya deteriorada por las paradas de refinerías en Rusia y la caída de inventarios en varios mercados simultáneamente.
El impacto más inmediato no se ha producido en el crudo en sí, sino en sus derivados. Los precios del diésel y la gasolina han alcanzado en Estados Unidos máximos históricos, lo que alimenta directamente la inflación al consumidor y complica el margen de maniobra de la política monetaria.
La Reserva Federal ante la encrucijada de los tipos
El tercer elemento que pesó sobre los mercados fue la expectativa, cada vez más consolidada, de una nueva subida de tipos por parte de la Reserva Federal en su reunión de esta semana. El consenso de los analistas otorga aproximadamente un 85% de probabilidad a una elevación de un cuarto de punto, lo que situaría la horquilla objetivo en el 3,75%-4%. El bono estadounidense a diez años superó brevemente el umbral del 5%, el nivel más alto desde 2023.
El contexto que enfrenta el nuevo presidente de la Fed, Kevin Warsh, es políticamente incómodo y técnicamente exigente. La tasa de inflación ha alcanzado el 3,4% interanual en agosto y acumula 65 meses consecutivos por encima del objetivo del 2%. Actuar resulta inevitable desde el punto de vista de la credibilidad institucional; pero hacerlo supone tensionar una economía que arrastra una deuda pública de 40 billones de dólares.
La presión política añade una dimensión adicional que no puede ignorarse. Donald Trump —quien nombró a Warsh antes del verano— ha reclamado en múltiples ocasiones una bajada de tipos, cuestionando implícitamente la autonomía de la institución. El economista de JPMorgan Michael Feroli resumió la paradoja con claridad: «Las reiteradas advertencias del presidente sobre la intolerancia a la inflación pueden poner en riesgo la credibilidad de la institución si no van acompañadas de alguna medida que las respalde». La independencia de los bancos centrales no se proclama; se demuestra con decisiones.
Una arquitectura de riesgos que exige análisis, no pánico
Lo que el lunes reveló no es una crisis aislada, sino la fragilidad de una arquitectura financiera global construida sobre tres pilares simultáneamente bajo tensión: unas valoraciones tecnológicas que descuentan un futuro sin fricciones, unos mercados energéticos dependientes de equilibrios geopolíticos precarios, y una política monetaria atrapada entre la disciplina antiinflacionaria y las presiones de corto plazo.
Dorronsoro concluye con una advertencia que merece ser tomada en serio: los mercados no frenan tecnologías rentables, y los inversores con horizonte de medio y largo plazo no leen las correcciones diarias como señales de retirada, sino como oportunidades de posicionamiento. La corrección del lunes fue real, pero la narrativa de fondo —quién controla la IA, quién financia esa carrera y a qué coste— apenas ha comenzado a desplegarse.