
Una reestructuración que cambia el mapa del transporte aéreo regional
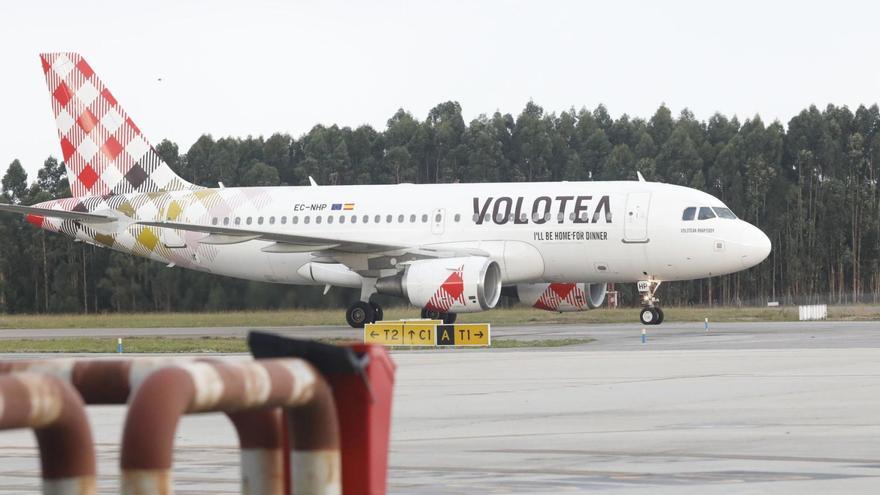
El equilibrio accionarial de Volotea está a punto de romperse. La aerolínea española de bajo coste, fundada en 2011 por Carlos Muñoz y Lázaro Ros —los mismos artífices de Vueling—, afronta una reestructuración financiera de calado que podría transferir el control efectivo de la compañía a Aegean Airlines, la principal aerolínea de bandera griega. El proceso, todavía sujeto a negociaciones con los bancos acreedores y a las preceptivas autorizaciones administrativas, tiene implicaciones que van mucho más allá del balance contable: afecta directamente a la conectividad de regiones enteras, y en particular a Asturias, cuyo aeropuerto depende de Volotea en una medida difícilmente exagerada.
La anatomía de una crisis financiera anunciada
Los números de Volotea no admiten eufemismos. La compañía cerró el ejercicio 2025 con 64,3 millones de euros de pérdidas, un patrimonio neto negativo de 77,5 millones y una estructura de capital que, sin intervención externa, difícilmente habría garantizado la continuidad operativa. Para 2026, la propia aerolínea proyecta pérdidas adicionales de 33 millones de euros, aunque confía en reducir prácticamente a la mitad los números rojos del año anterior. Es una mejora, sí, pero sobre una base tan deteriorada que la holgura financiera seguirá siendo mínima.
Ante este escenario, los actuales accionistas han buscado con urgencia una solución que evite la quiebra. La vía elegida combina la conversión de deuda en capital y una ampliación de capital adicional: en concreto, se contempla convertir 56 millones de euros de deuda en acciones y ampliar el capital en otros 15 millones, de los que Aegean aportaría 9,5 millones. Volotea, consultada al respecto, declinó hacer declaraciones.
El papel de Aegean: de accionista minoritario a controlador
La relación entre Aegean Airlines y Volotea no es nueva ni improvisada. Arranca en 2021 con un acuerdo de código compartido que permitió a ambas compañías explorar sinergias comerciales sin comprometer capital. En septiembre de 2024, Aegean dio un paso más concreto al anunciar su entrada en el accionariado de Volotea mediante un préstamo participativo convertible, superando el 20% del capital tras la ampliación de este año. Ahora, el salto cualitativo consiste en pasar de socio relevante a accionista de control.
La operación prevé la creación, junto con otros inversores, de una nueva sociedad holding que asumirá el control efectivo de Volotea. En una segunda fase, las participaciones se traspasarían a una sociedad instrumental que sería absorbida por la propia Volotea, quedando la operadora bajo el paraguas de esa matriz. Es una arquitectura jurídica compleja, pero su lógica es transparente: Aegean quiere el control sin asumir de golpe todo el pasivo acumulado.
Por qué Volotea interesa a Aegean
La lógica estratégica de la operación es comprensible desde una perspectiva de racionalidad empresarial. Aegean opera fundamentalmente desde sus hubs de Atenas, Tesalónica y Lárnaca, con una red orientada al tráfico de media y larga distancia desde Grecia. Volotea, en cambio, construyó su modelo sobre rutas punto a punto entre ciudades medianas europeas, con más de la mitad de sus 430 rutas previstas para 2026 operadas en exclusiva. Ambas redes se complementan sin solaparse de forma masiva, lo que convierte a Volotea en un activo de expansión, no en un competidor directo.
Francia concentra cerca del 60% de la actividad de Volotea, con Italia y España completando el triángulo operativo. Para Aegean, acceder a esa cuota de mercado en Europa occidental —donde no tiene presencia significativa— mediante la adquisición de una red ya consolidada resulta considerablemente más eficiente que construirla desde cero.
Los riesgos que Aegean asume
La operación no está exenta de riesgos reales y no menores. Aegean incorpora un pasivo elevado, una red invernal en contracción y la sensibilidad política inherente a una aerolínea de bajo coste con deuda pública española en su balance. Gestionar esa herencia exigirá tanto disciplina financiera como habilidad para navegar las expectativas de administraciones regionales que han visto en Volotea un instrumento de conectividad, no solo un negocio privado.
Asturias, el aeropuerto español con más en juego
Ningún aeropuerto español tiene tanto que perder —o ganar— con el desenlace de esta operación como el de Asturias. Volotea opera desde Santiago del Monte desde 2012, mantiene allí su principal base española con unos 160 empleados directos y tiene su domicilio social en el propio aeropuerto asturiano. No es un operador más: es el eje vertebrador de la conectividad de la región.
Para 2026, Volotea ofrecerá más de 1,1 millones de asientos desde Asturias, un 35% más que en 2025, distribuidos en 24 rutas, siete de ellas internacionales: Lisboa, Milán-Bérgamo, Oporto, Roma, París-Orly, Bruselas y Florencia, esta última incorporada a la red a partir del 21 de septiembre. El peso acumulado de Volotea ha contribuido decisivamente a que el aeropuerto asturiano alcance actualmente 30 rutas directas, una cifra que habría parecido optimista hace apenas una década.
Cualquier ajuste de rutas, frecuencias o flota que derive de la reestructuración tendrá, por tanto, consecuencias inmediatas y mensurables sobre la conectividad de una región que, a diferencia de Madrid o Barcelona, no dispone de alternativas equivalentes. La pregunta relevante no es si Asturias debe seguir de cerca este proceso, sino con qué instrumentos puede influir en su desenlace.
Lo que está realmente en disputa
Más allá de los tecnicismos financieros, esta operación plantea una cuestión de fondo que merece análisis desapasionado. Una aerolínea privada con dificultades financieras, fundada con capital español y con una presencia significativa en infraestructuras públicas, está a punto de pasar a manos de un operador extranjero. Eso no es, en sí mismo, ni bueno ni malo: los mercados de capital no tienen nacionalidad, y el criterio relevante es si la operación garantiza la continuidad del servicio y la viabilidad a largo plazo de la compañía.
Lo que sí exige escrutinio riguroso es la gestión de los compromisos adquiridos con las administraciones públicas españolas, la transparencia en el uso de cualquier financiación pública que haya podido recibir Volotea, y las condiciones bajo las que Aegean asumirá —o no— las obligaciones de servicio que la aerolínea mantiene en aeropuertos como el de Asturias. Los fundadores de Vueling ceden el control de su segunda aerolínea. La bandera griega está a un paso de mandar en una de las low cost regionales más singulares de Europa. Y Asturias observa, con razón, con más atención que nadie.