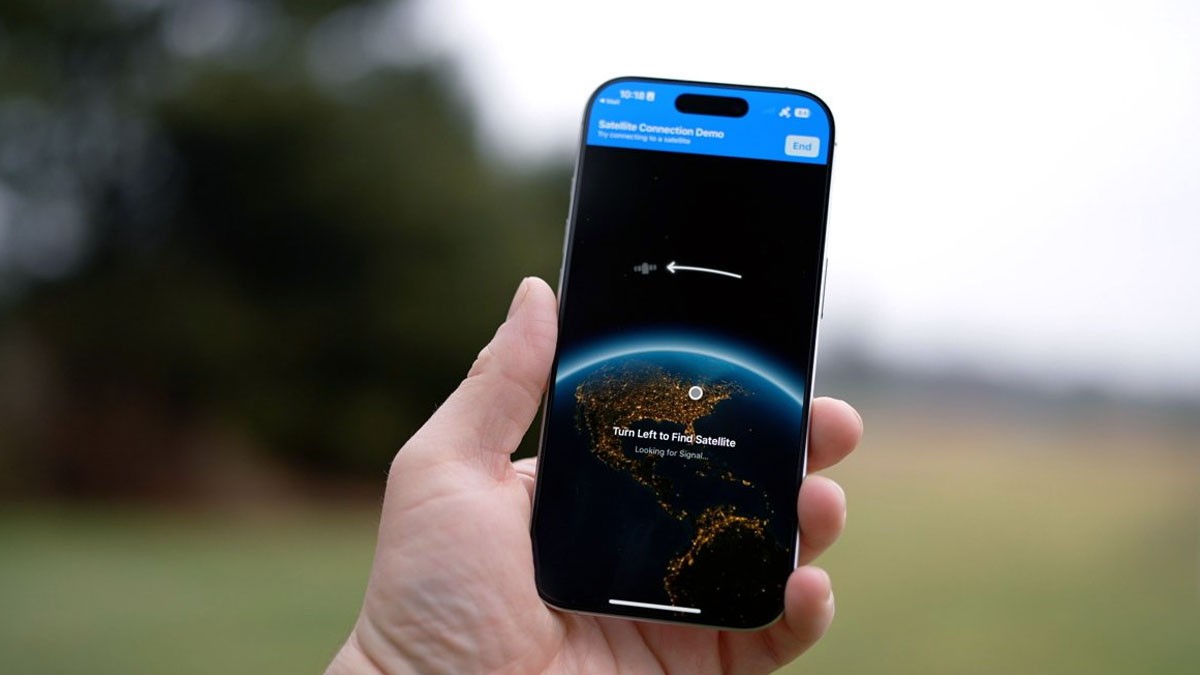

La irrupción de SpaceX en el mercado de la conectividad móvil ha encendido las alarmas en algunos círculos de análisis financiero, aunque conviene examinar con rigor qué hay de sustancial en estas advertencias y qué responde a la habitual tendencia del mercado a amplificar cualquier movimiento protagonizado por Elon Musk. Un informe publicado el 12 de octubre por Bank of America, liderado por el analista Wamsi Mohan, aborda precisamente esta cuestión: en qué medida la expansión de Starlink Mobile podría erosionar el modelo de negocio del iPhone de Apple.
El punto de partida del análisis es la acumulación de activos estratégicos que SpaceX ha ejecutado en un periodo relativamente corto. La compañía acordó adquirir la cartera nacional de espectro de 800 MHz de Grain Management, una operación que se suma a compras de espectro valoradas en aproximadamente 17.000 millones de dólares realizadas a EchoStar. A esto se añade la aprobación regulatoria para desplegar una constelación de 15.000 satélites y, lo que resulta especialmente significativo desde el punto de vista competitivo, el permiso para ofrecer servicios móviles directamente al consumidor sin necesidad de un operador terrestre asociado. En conjunto, estas piezas configuran una infraestructura que, al menos sobre el papel, permitiría a SpaceX operar como un operador de telecomunicaciones independiente a escala nacional.
El nervio central de la preocupación de Bank of America no reside tanto en la pérdida directa de ventas de iPhone como en una consecuencia más estructural: la posible erosión del poder de fijación de precios de Apple en el mercado estadounidense. Alrededor de 53 millones de iPhones se comercializan anualmente a través de las tres grandes operadoras del país, con créditos promocionales que rondan los 800 dólares por dispositivo. Estos subsidios no son un mero incentivo comercial; son el mecanismo que sostiene la demanda de los modelos más caros y que empuja a los usuarios a renovar sus terminales con una cadencia regular. Si Starlink Mobile consiguiera atraer a una fracción significativa de suscriptores, las operadoras tradicionales verían reducida su base de clientes y, con ella, su capacidad y voluntad de financiar esas promociones.
Los analistas cuantifican el escenario adverso con precisión: una migración del 10% de los suscriptores de las principales operadoras hacia Starlink Mobile podría traducirse en una pérdida de aproximadamente cinco millones de unidades vendidas y unos 6.000 millones de dólares en ingresos para Apple. La cifra es relevante, pero el propio informe la encuadra como un riesgo a medio plazo, no como una amenaza inminente. El impacto sobre los beneficios a corto plazo se estima limitado, una matización que conviene no perder de vista cuando se interpreta el alcance real del análisis.
Bank of America identifica tres vectores de riesgo diferenciados. El primero es precisamente la disrupción de los subsidios de las operadoras, ya descrita. El segundo es la posibilidad, por ahora hipotética, de que SpaceX lance su propio smartphone, lo que introduciría competencia directa en el segmento de hardware premium. El tercero, quizás el más especulativo de los tres, es la eventual integración de los ecosistemas de Tesla, SpaceX y Grok AI en una propuesta de valor unificada que pudiera rivalizar con la cohesión del ecosistema de Apple. Este tercer escenario depende de variables organizativas, regulatorias y tecnológicas cuya materialización dista mucho de estar garantizada.
El análisis, sin embargo, no es unilateralmente pesimista para Apple. Los propios analistas señalan que las operadoras existentes podrían reaccionar inicialmente incrementando sus promociones para frenar la fuga de clientes, lo que en el corto plazo beneficiaría precisamente las ventas de iPhone. Además, Starlink Mobile está diseñado para ser compatible con los smartphones actuales, lo que significa que un usuario que migre a este servicio no tendría necesidad inmediata de cambiar de terminal: podría perfectamente seguir utilizando su iPhone. Por último, Apple dispone de margen para reforzar su canal de venta directa y compensar parcialmente cualquier retroceso en las ventas realizadas a través de operadoras. Ninguno de estos factores elimina el riesgo estructural, pero sí lo amortigua considerablemente.
Lo que este análisis pone de manifiesto, en definitiva, es menos una amenaza existencial para Apple que un cambio gradual en la arquitectura del mercado de telecomunicaciones estadounidense. La pregunta pertinente no es si Starlink Mobile destruirá el modelo de ventas del iPhone, sino en qué medida alterará las condiciones de competencia que han permitido a Apple sostener márgenes y precios excepcionalmente elevados durante más de una década. Esa es una pregunta legítima, y el informe de Bank of America ofrece un marco analítico razonable para empezar a responderla, aunque sin los datos operativos reales de Starlink Mobile, cualquier proyección sigue siendo, inevitablemente, una estimación sobre un futuro todavía abierto.