
Los vuelos han vuelto, pero el turismo se hunde, los hoteles permanecen semivacíos y las transacciones inmobiliarias se desploman. La aparente normalidad en el Golfo Pérsico oculta una fractura económica de fondo que amenaza con prolongarse mucho más allá de 2026.
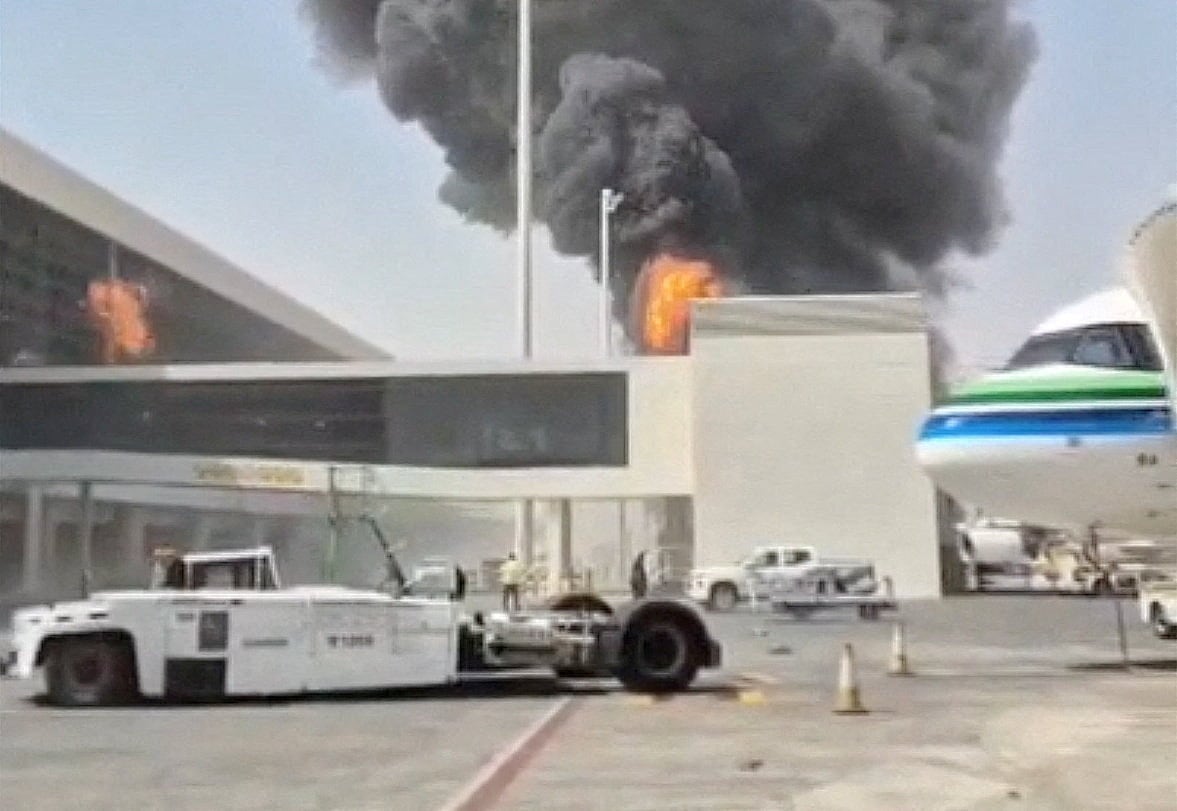
Las principales economías de la región encaran un escenario sombrío. Qatar, Arabia Saudí y Emiratos Árabes Unidos crecieron en 2025 un 1,8%, un 4,6% y un 6,2%, respectivamente. En 2026, como consecuencia directa del conflicto con Irán, las tres se contraerán. El impacto psicológico y económico de los misiles hutíes sobre el principal aeropuerto internacional saudí añade ahora una amenaza adicional: frustrar la recuperación que los analistas proyectaban para 2027 y cortar el flujo de capital extranjero que debía acelerar la diversificación económica de la región.
El FMI sí contempla una recuperación en 2027: un rebote del 7,9% para Arabia Saudí, del 7,7% para Emiratos y del 18,8% para Qatar, siempre que Ormuz recupere la normalidad en el plazo de un año. Un eventual acuerdo de paz impulsado por la administración Trump tras las elecciones de mitad de mandato podría reforzar ese escenario. Sin embargo, una espiral bélica sostenida —con ataques hutíes esporádicos y una posible escalada saudí en Yemen— mantendría alejados tanto a los turistas como al capital privado internacional, precisamente cuando más se necesita.
El límite de los fondos soberanos
Conviene despejar un equívoco habitual: los grandes fondos soberanos del Golfo no son pozos sin fondo. El Fondo de Inversión Pública saudí (PIF) gestiona más de 900.000 millones de dólares en activos, y los vehículos emiratíes —Mubadala, la Autoridad de Inversiones de Abu Dabi y L’imad— suman aproximadamente el doble. La Autoridad de Inversiones de Qatar (QIA) posee unos 600.000 millones. Pero el modelo que los ha sostenido —reinvertir los superávits por cuenta corriente generados por el petróleo y el gas— se ha deteriorado, sobre todo para Arabia Saudí, que ya no registra superávit corriente y cuyas necesidades de inversión interna superan el ahorro nacional. El PIF ha reconocido en su estrategia hasta 2030 que parte de su capacidad financiera procederá de la emisión de deuda y de la asociación con inversores extranjeros.
Qatar, por su parte, acaba de lanzar Doha Investment, un organismo que agrupa 45 empresas estatales —entre ellas Qatar Airways y Qatari Diar— con un mandato que incluye acelerar el crecimiento interno mediante asociaciones con capital privado extranjero en proyectos nacionales valorados en 60.000 millones de dólares, como la plataforma de inteligencia artificial Qai o el desarrollo turístico Simaisma Beach. La caída del 96% interanual en las exportaciones de gas natural licuado y los 24.000 millones de ingresos perdidos han concentrado la atención en la urgencia de esa captación de capital. Si la recuperación se consolida, firmas como Blackstone, Brookfield o KKR podrían coinvertir, como ya hicieron en julio en la operación de 16.000 millones sobre los oleoductos de Kuwait. Si no llega esa recuperación, tampoco llegará ese capital. Y sin ese capital, los planes de diversificación económica —desde la Visión 2030 saudí hasta los proyectos turísticos cataríes— quedarán en suspenso mucho más tiempo del previsto.