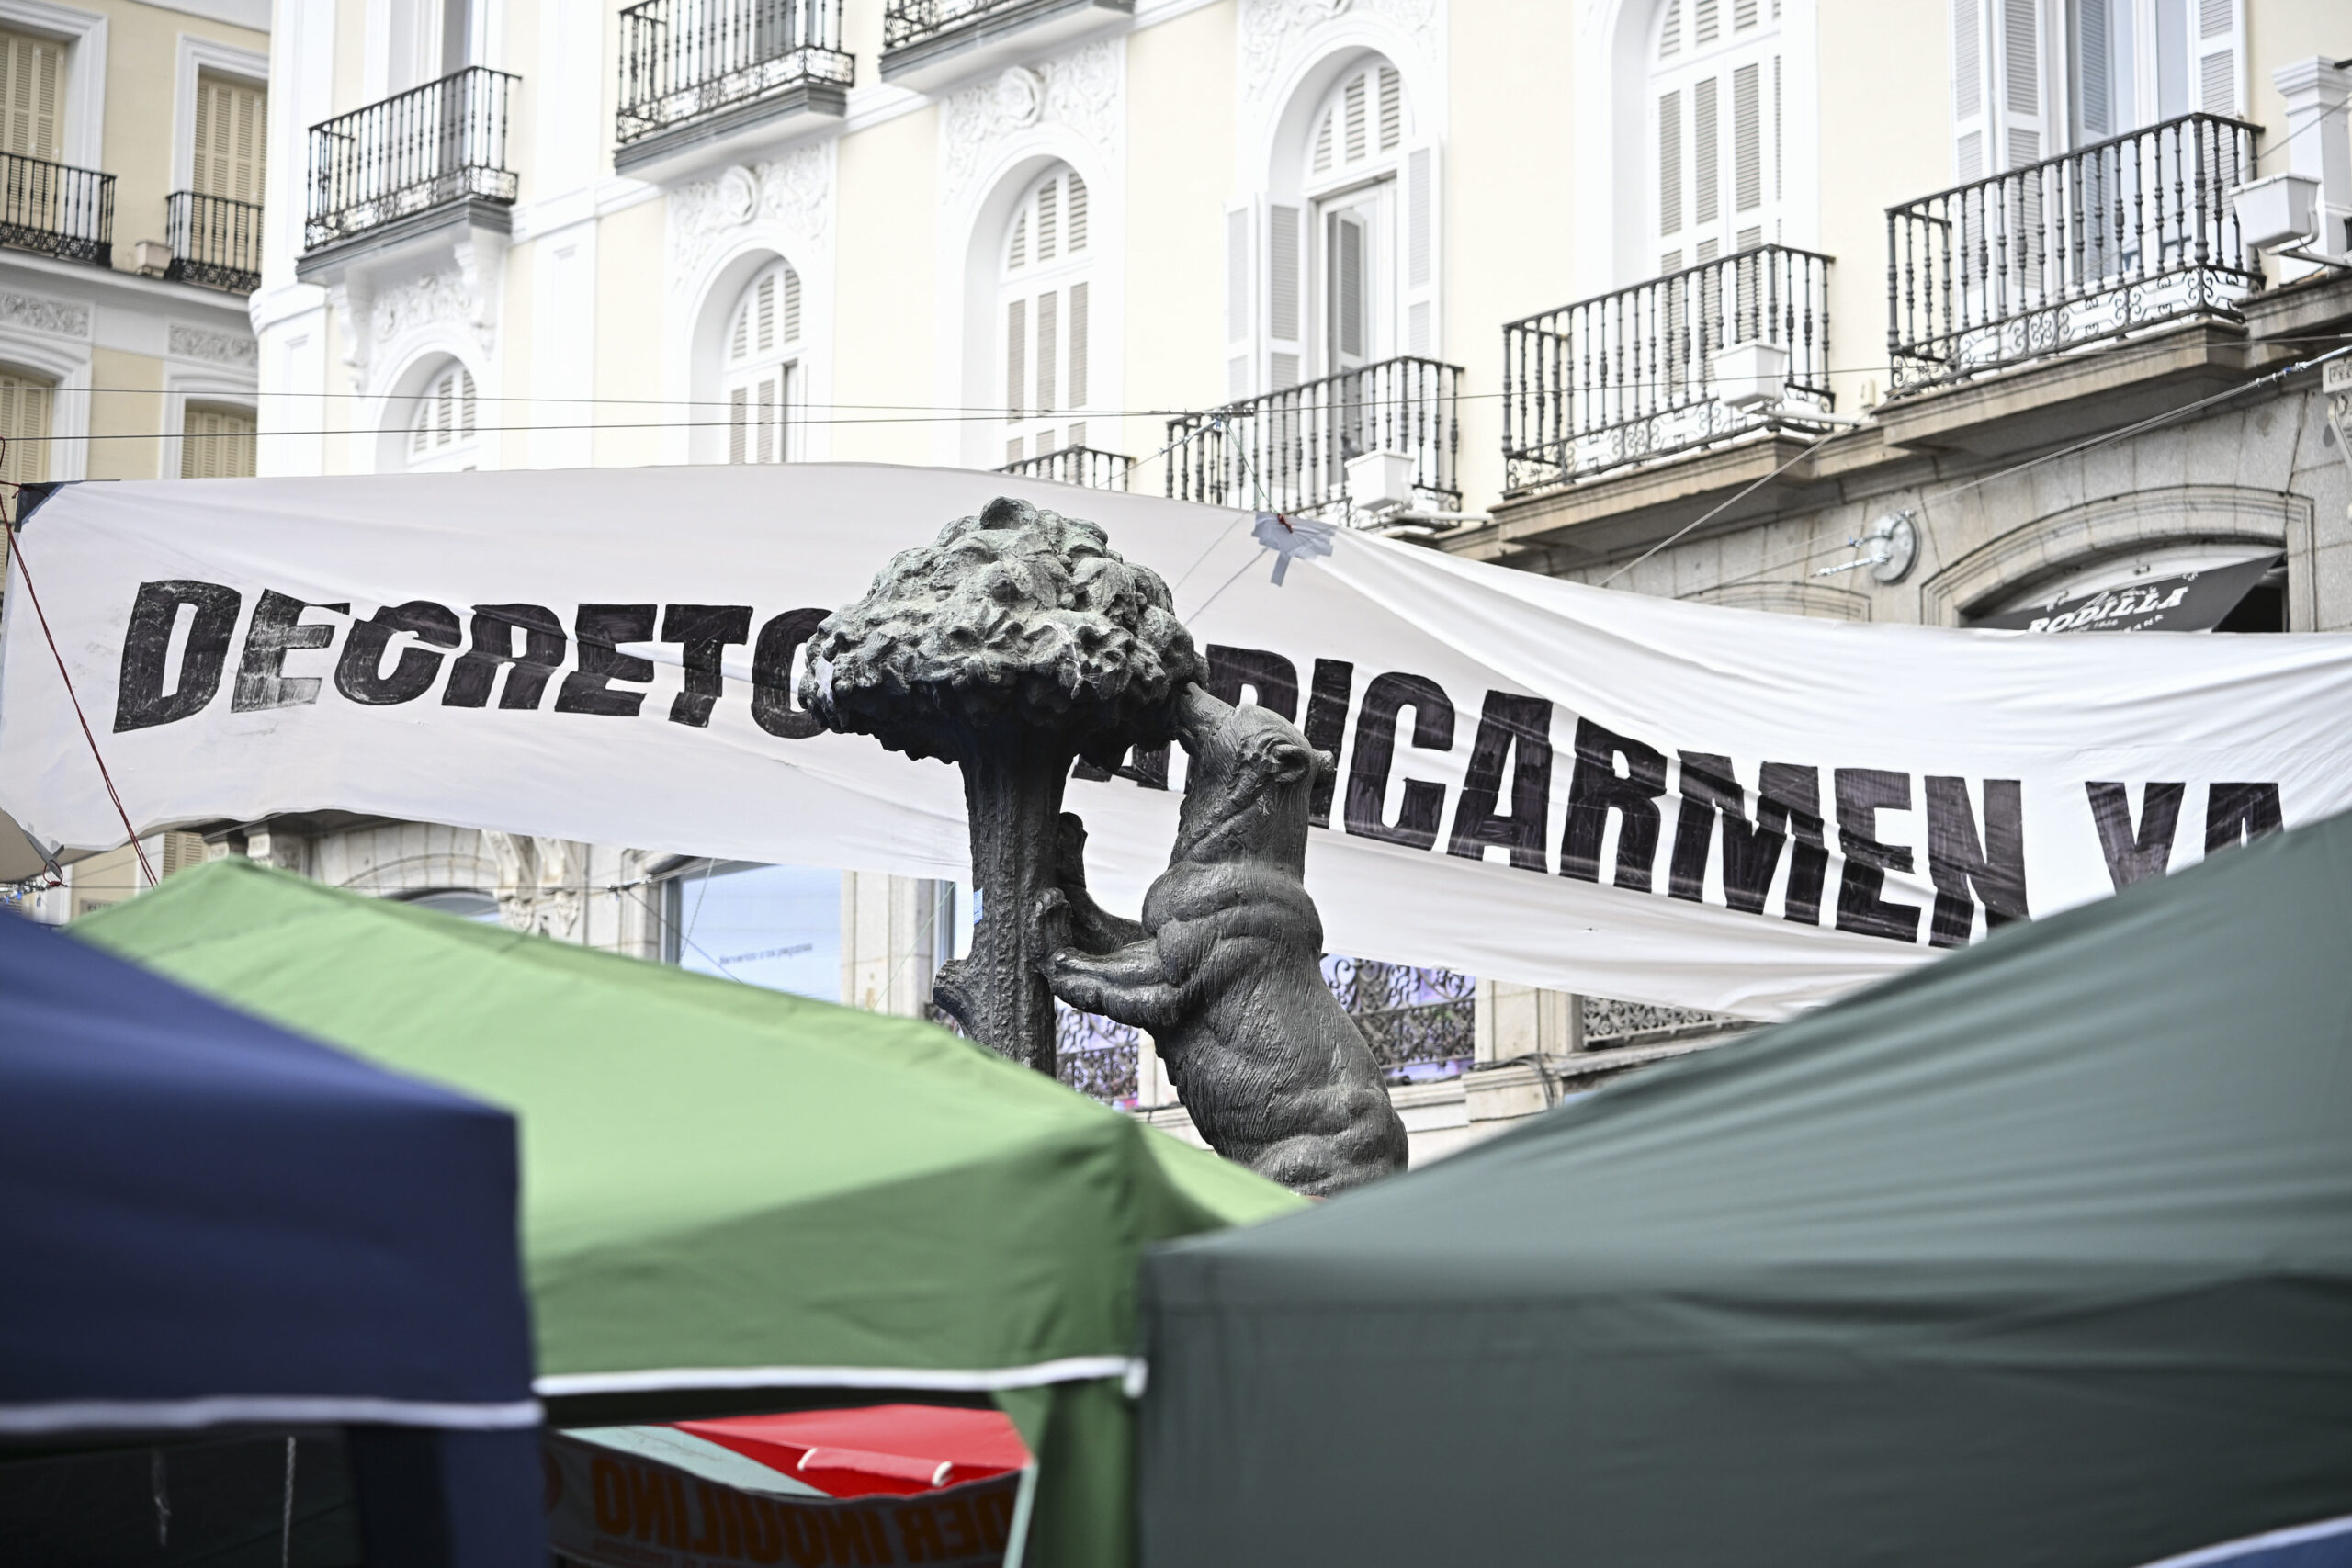

El Gobierno ha convertido a los grandes inversores inmobiliarios en el eje retórico de su política de vivienda. Uno de los llamados decretos Maricarmen endurecía la fiscalidad de las socimis —sociedades cotizadas de inversión inmobiliaria— con exposición al mercado residencial, satisfaciendo así una vieja demanda del ala izquierda del Ejecutivo. Sin embargo, un análisis del impacto real de esa medida revela que su alcance económico habría sido, en el mejor de los casos, marginal.
Según datos recogidos por EL MUNDO, la modificación tributaria no habría generado ni diez millones de euros anuales de recaudación adicional, una cifra que contrasta llamativamente con la intensidad del mensaje político que la acompañó. La ambigüedad de la propia redacción del decreto introduce además márgenes de incertidumbre que hacen difícil precisar incluso ese umbral.
La medida elevaba del 15% al 25% el gravamen sobre los beneficios no distribuidos de aquellas socimis dedicadas al mercado residencial, ya fuera mediante alquiler de vivienda habitual, alquiler de temporada o pisos turísticos. De las 106 sociedades cotizadas bajo este régimen especial, sin embargo, apenas 21 operan en el segmento residencial, y muchas de ellas con una exposición muy limitada. Su contribución potencial al impuesto resultaba, por tanto, reducida y difícil de cuantificar incluso para las propias compañías.
Entre las diez mayores socimis del mercado, solo Vivenio tiene dedicación plena al residencial. Tomando como referencia sus resultados de 2025, habría afrontado un coste adicional de aproximadamente dos millones de euros sobre un beneficio declarado de 75 millones. GMP, otro actor relevante, presenta una exposición incipiente al alquiler de temporada, pero su aportación al impuesto se presume igualmente modesta.
El caso más llamativo por su carga simbólica es el de Testa, sociedad creada por Blackstone —uno de los fondos con mayor presencia en vivienda en España tras adquirir pisos de protección oficial en Madrid—. La compañía acumula dos ejercicios consecutivos en pérdidas, lo que la excluye automáticamente del pago del impuesto de sociedades. Fidere, otra de las grandes socimis residenciales del mismo fondo, vendió este año su cartera de viviendas a Brookfield, alejándose del perímetro de aplicación de la norma.
El grueso restante del sector lo componen sociedades de tamaño mediano y pequeño, con activos inferiores a los 100 millones de euros. La propia estructura del régimen de socimi obliga a distribuir al menos el 80% del beneficio entre los accionistas para mantener las ventajas fiscales asociadas, lo que reduce drásticamente la base imponible sobre la que habría operado el nuevo tipo. Añádase a esto la incertidumbre sobre si las residencias de estudiantes —un nicho en el que Colonial, entre otras, ha anunciado proyectos— habrían quedado sujetas a la medida o no.
El resultado es una brecha difícil de ignorar entre la narrativa del Gobierno y la sustancia real de la política anunciada. Señalar a los grandes fondos como responsables del problema habitacional resulta políticamente rentable; diseñar instrumentos fiscales que los afecten de forma efectiva es, evidentemente, una tarea más exigente.